Ringkasan:
- Capaian financial freedom bagi Gen Z perlu disikapi secara realistis di tengah tantangan ekonomi dan inflasi, ketimbang memaksakan target pensiun dini pada usia 30 tahun.
- Langkah realistis yang dapat diterapkan mencakup penentuan tujuan keuangan yang spesifik & terukur, pengawasan cash flow secara rutin, penghindaran utang konsumtif (paylater/pinjol), pengumpulan dana darurat (3–6 kali pengeluaran bulanan), serta investasi mikro bertahap pada instrumen berisiko rendah (reksa dana pasar uang atau emas digital).
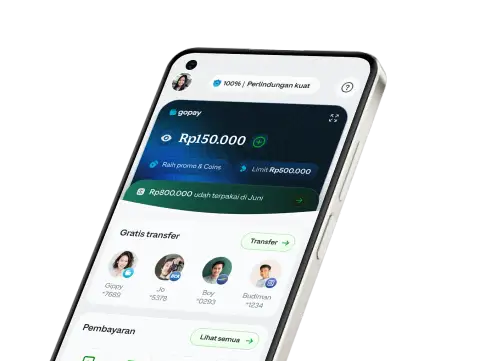
- Pengelolaan alur kas bulanan dan pemantauan riwayat transaksi pribadi dapat dipraktikkan secara otomatis serta praktis menggunakan fitur Laporan Pengeluaran pada aplikasi GoPay.
Disclaimer: Ringkasan ini dibuat menggunakan Kecerdasan Buatan (AI)
Sering banget denger kata financial freedom atau kemerdekaan finansial? Kalau lihat konten di media sosial tentang topik tersebut, terutama buat audiens anak muda, pasti isinya nggak jauh-jauh dari “cara bisa pensiun di usia 30 tahun.”
Wajar, sih, siapa yang nggak pengin santai di usia muda saat uang terus mengalir? Tapi, sebaiknya kita realistis sedikit soal kondisi sekarang.
Di tengah keadaan ekonomi yang serba nggak menentu dengan inflasi tinggi, keterbatasan lapangan kerja, dan kebutuhan yang terus bertambah, target pensiun di umur 30-an jelas berat banget.
Meski begitu, kamu sama sekali nggak perlu pesimis duluan, kok. Soalnya, masih ada cara mencapai kemerdekaan finansial bagi Gen Z yang jauh lebih masuk akal dan bisa kamu mulai praktikkan hari ini. Yuk, simak!
BACA JUGA: Gaya Hidup Gen Z
1. Tentukan tujuan yang spesifik dan terukur
Tentukan tujuan yang spesifik dan terukur | Sumber: Pexels.com/denykurstudio
Punya target yang terukur adalah fondasi penting dari cara mencapai kemerdekaan finansial bagi Gen Z. Jadi, kamu perlu pasang tujuan yang jelas supaya bisa lebih gampang nyusun rencana ke depannya.
Idealnya, target keuanganmu perlu punya jumlah pasti dari uang yang mau kamu kumpulin dan deadline yang spesifik.
Misalnya, daripada cuma bilang “pengin cepat kaya” tanpa tau angka pastinya, kamu bisa pasang target “ngumpulin uang Rp50 juta dalam 2 tahun buat DP rumah impian” atau “nabung Rp20 juta buat modal awal buka usaha kecil-kecilan tahun depan.”
2. Awasi cash flow pribadi secara rutin
Awasi cash flow pribadi secara rutin | Sumber: Unsplash.com/microsoft365
Banyak anak muda yang buru-buru pengin terjun mulai investasi demi mencapai financial freedom, padahal pengeluaran bulanan mereka sering kali masih lebih gede dari total pemasukan.
Kalau kebiasaan buruk ini terus dilanjutin, boro-boro mau dapet untung dari hasil investasi. Yang ada, kamu malah makin boncos tiap bulan karena besar pasak daripada tiang.
Makanya, kamu wajib mencatat semua pemasukan dan pengeluaran, sekecil apa pun, secara detail.
Dari sana, kamu bisa lihat kategori pengeluaran apa aja yang paling boros tiap bulannya, sehingga jadi lebih gampang ngerem kebiasaan belanja impulsif. Alhasil, uang yang bisa ditabung pun bertambah, deh!
3. Hindari utang konsumtif yang nggak perlu
Hindari utang konsumtif yang nggak perlu | Sumber: Pexels.com/picasjoe
Ngomongin soal gaya hidup dan jajan, Gen Z sering banget kejebak sama kemudahan akses pinjaman online atau layanan PayLater. Fitur-fitur ini emang praktis banget karena kamu nggak harus bayar lunas di muka.
Sayangnya, kemudahan instan ini sering bikin kita gampang banget beli barang yang sebenarnya nggak butuh-butuh amat.
Ujung-ujungnya, cicilan makin numpuk setiap bulannya. Bahkan, setengah dari gaji bulanan kamu bisa ludes begitu aja cuma buat bayar utang.
Makanya, tips lain yang nggak kalah penting dari cara mencapai kemerdekaan finansial bagi Gen Z adalah sebisa mungkin jauhi utang konsumtif kecuali dalam keadaan darurat. Apalagi, buat beli barang di luar kebutuhan pokok.
4. Kumpulkan dana darurat
Kumpulkan dana darurat | Sumber: Unsplash.com/towfiqu999999
Kadang, ada aja musibah mendadak kayak laptop kerja tiba-tiba rusak parah, kamu jatuh sakit, atau kena layoff dari tempat kerja.
Kondisi kayak gini pasti butuh biaya ekstra yang lumayan menguras tabungan. Di sinilah peran penting dana darurat sebagai penyelamat hidupmu. Pos keuangan khusus ini berfungsi sebagai bemper supaya kamu nggak usah ngutang pas lagi kepepet.
Buat kamu yang statusnya masih lajang dan belum punya tanggungan keluarga, coba mulai kumpulin dana darurat dari sekarang. Idealnya, minimal 3-6 kali dari total pengeluaran bulananmu.
5. Mulai investasi mikro secara bertahap
Mulai investasi mikro secara bertahap | Sumber: Pexels.com/Robert Lens
Kalau cash flow kamu udah aman, utang konsumtif lunas, dan dana darurat udah terkumpul sesuai target, barulah kamu bisa mulai investasi buat masa depan.
Tenang aja, kamu nggak perlu langsung maksain diri masukin modal gede ke instrumen yang berisiko tinggi seperti saham atau kripto. Justru, ada beberapa instrumen yang rendah risiko dan cocok buat pemula, lho!
Contoh paling gampang dan minim risiko buat Gen Z adalah reksa dana pasar uang atau nabung emas digital. Kedua jenis investasi ini nilainya cukup stabil dan gampang banget dicairin pas kamu lagi butuh uang cepat.
Bahkan, kamu bisa mulai dulu dengan rutinitas nyisihin uang Rp100 ribu setiap bulannya, terus tingkatin secara perlahan sesuai kemampuan. Lama-lama, keuntungannya bakal makin gede berkat efek compounding interest.
BACA JUGA: Investasi Risiko Rendah
Mencapai kemerdekaan finansial memang butuh perjalanan yang panjang. Tapi, kalau kamu terus konsisten dengan usaha kecil sekalipun, kamu pasti bisa mewujudkannya suatu hari nanti.
Yang penting, kamu tau dulu uangmu udah kepakai buat apa aja setiap bulannya dan rajin menabung. Biar lebih gampang, kamu bisa mulai dengan pakai aplikasi GoPay buat bayar ini-itu dalam keseharian!
Aplikasi GoPay bisa bantu kamu mengelola cash flow pribadi dengan fitur Laporan Pengeluaran yang merekap semua transaksimu dalam sebulan secara otomatis. Jadi, kamu bisa mengevaluasi progres finansialmu dengan jelas.
Yuk, coba cara mencapai kemerdekaan finansial bagi Gen Z dengan lebih gampang bersama GoPay!
FAQ Cara Mencapai Kemerdekaan Finansial bagi Gen Z
Q: Mengapa target pensiun usia 30 tahun sering dianggap tidak realistis bagi Gen Z saat ini?
A: Karena kondisi ekonomi makro yang serba tidak menentu, tingkat inflasi tinggi, ketatnya persaingan lapangan kerja, serta melonjaknya biaya kebutuhan hidup yang membuat pemaksaan target tersebut berisiko memicu ketimpangan finansial.
Q: Berapa jumlah dana darurat yang ideal untuk dikumpulkan oleh Gen Z yang masih lajang?
A: Jumlah ideal dana darurat bagi individu lajang tanpa tanggungan adalah minimal 3 hingga 6 kali dari total pengeluaran rutin bulanan.
Q: Apa saja instrumen investasi mikro yang cocok dan berisiko rendah bagi pemula?
A: Reksa dana pasar uang dan emas digital, karena nilainya relatif stabil, memiliki tingkat likuiditas tinggi (mudah dicairkan), serta dapat dimulai dengan modal terjangkau seperti Rp100.000 per bulan.
Q: Bagaimana cara terbaik menghindari jebakan utang konsumtif dari fitur PayLater atau pinjaman online?
A: Dengan disiplin membatasi penggunaan fasilitas kredit hanya untuk kondisi darurat, memprioritaskan kebutuhan pokok di atas keinginan gaya hidup, serta mencatat setiap pengeluaran agar tidak melebihi kemampuan finansial bulanan.
Q: Bagaimana aplikasi GoPay dapat membantu pengelolaan keuangan pribadi sehari-hari?
A: Aplikasi GoPay menyediakan fitur Laporan Pengeluaran yang secara otomatis merekap serta mengategorikan seluruh transaksi bulanan, sehingga memudahkan pengguna mengevaluasi alur kas dan mengeram kebiasaan belanja impulsif.