Ringkasan:
- Faktor Psikologis PayLater: Penggunaan PayLater terasa lebih ringan karena hilangnya efek the pain of paying (rasa sakit kehilangan uang seketika), hadirnya temporal discounting (menunda beban bayar ke masa depan), alur transaksi yang seamless, promo/diskon khusus, serta ilusi keterjangkauan (illusion of affordability) dari skema cicilan.
- Pemicu Perilaku Impulsif: Kemudahan akses, dorongan FOMO, dan fleksibilitas pemanfaatan limit membuat pembayaran ini rentan memicu impulse buying jika tidak digunakan secara bijak.
- Pengelolaan Transaksi: Penggunaan GoPay Later pada aplikasi GoPay dapat dipantau melalui menu Riwayat agar pengeluaran tetap tercatat dan terpantau sesuai kapasitas finansial.
Disclaimer: Ringkasan ini dibuat menggunakan Kecerdasan Buatan (AI)
Ngaku, deh, siapa yang pas checkout barang pakai PayLater terus mikirnya “ah, nanti aja mikirin bayarnya”?
Kamu nggak sendirian! Ternyata, ada alasan psikologis kenapa PayLater bikin belanja terasa lebih “enteng” dibanding pakai uang tunai.
Nah, memahami psikologi belanja dengan PayLater bisa bantu kamu lebih aware sebelum klik tombol checkout. Yuk, kita bongkar satu per satu biar lebih bijak dalam menggunakan PayLater!
BACA JUGA: Mitos tentang PayLater
1. Nggak ada rasa “the pain of paying” dengan PayLater
Nggak ada rasa “the pain of paying” dengan PayLater | Sumber: Unsplash.com/kurniawan
Saat transaksi bayar tunai, kamu bisa lihat langsung lembaran uang yang menipis di dalam dompet. Atau kalau kamu bayar dari saldo rekening, bakal langsung kelihatan angka saldo yang berkurang. Rasanya lumayan bikin nyess, kan?
Fenomena itu disebut the pain of paying alias rasa “sakit” psikologis yang muncul ketika kamu kehilangan uang secara nyata dan instan.
Nah, kalau kamu transaksi pakai PayLater, sensasi itu sepenuhnya hilang. Nggak ada uang tunai yang raib dari dompet maupun saldo rekening yang langsung berkurang detik itu juga. Itulah kenapa pembayaran tunai terasa lebih “menyakitkan”.
Sementara itu, PayLater bikin rasa kehilangan uang seolah tertunda, soalnya pembayaran baru akan kamu lakukan di masa mendatang dan dipecah jadi beberapa cicilan. Jadi, otak kita rasanya nggak “ngeh” kalau sebetulnya kita baru aja berutang.
2. Efek temporal discounting pakai PayLater
Efek temporal discounting pakai PayLater | Sumber: Unsplash.com/kurniawan
Bayangin kamu nemuin barang yang udah lama jadi wishlist. Kalau kamu bayar cash, ada dua hal yang bakal terjadi hampir bersamaan: kamu dapetin barangnya dan uangmu langsung berkurang.
Tapi, kalau bayar pakai PayLater, kedua hal ini justru terpisah oleh waktu. Kamu bisa nikmatin barangnya hari ini, sedangkan kewajiban bayarnya baru datang kemudian. Alhasil, transaksi pun jadi terasa lebih ringan.
Karena ada jarak tersebut, otak jadi menganggap kalau kewajiban bayar nanti itu abstrak dan nggak penting-penting amat dipikirin sekarang.
Otak secara otomatis bakal memprioritaskan kesenangan instan daripada beban utang yang harus kamu bayar pada bulan-bulan berikutnya. Fenomena psikologi belanja dengan PayLater ini disebut dengan temporal discounting.
Padahal, kenyataannya, tagihan PayLater bakal tetap datang dan ceptat atau lambat kamu harus melunasinya.
3. Alur transaksi yang seamless
Alur transaksi yang seamless | Sumber: Unsplash.com/jakubzerdzicki
Perhatiin, deh, proses checkout pakai PayLater itu simpel banget. Kamu cuma perlu klik “Bayar dengan PayLater”, konfirmasi pembayaran, dan selesai.
Coba bandingin sama transaksi tunai yang ngeharusin kamu buat ambil uang cash, menghitung nominal, sampai nunggu kembalian. Dengan proses yang lebih panjang, kamu jadi punya lebih banyak kesempatan buat bertanya, “Ini benar-benar perlu nggak, ya?”
Sebaliknya, alur transaksi PayLater yang sat-set bakal mengurangi waktu buat mikir ulang. Kamu jadi nggak punya waktu buat nyaring mana yang kebutuhan dan mana yang cuma keinginan sesaat. Akibatnya, keputusan belanja impulsif pun jadi lebih rentan terjadi.
4. Keberadaan promo khusus pembayaran PayLater
Keberadaan promo khusus pembayaran PayLater | Sumber: Unsplash.com/belart84
Siapa, sih, yang bisa tahan godaan diskon, cashback, atau promo menarik lain khusus pengguna PayLater? Rasanya jadi muncul dorongan buat manfaatin promo tersebut sebelum penawaran berakhir.
Ini dia fenomena psikologi belanja dengan PayLater yang lagi-lagi memicu pembelian impulsif. Alhasil, barang yang mungkin tadinya nggak ada dalam wishlist pun bisa tiba-tiba bikin kamu mikir, “Beli sekarang aja, deh, mumpung promo.”
Padahal, promo seharusnya bisa bantu kamu berhemat saat beli barang yang benar-benar diperlukan, bukan malah keluar uang di luar rencana.
Makanya, sebelum manfaatin promo khusus PayLater, coba bandingin dulu harga di beberapa toko atau seller, dan pastiin lagi barang tersebut emang benar-benar kamu butuhin dan bukan cuma FOMO sesaat.
BACA JUGA: Strategi Menggunakan PayLater Agar Tidak Boncos
5. Tersedia opsi cicilan yang terjangkau
Tersedia opsi cicilan yang terjangkau | Sumber: Unsplash.com/moonbhuyan
Psikologi belanja dengan PayLater satu ini bisa dibilang cukup tricky. Bayangin, kamu nemu sepatu cakep seharga Rp1,5 juta. Angka ini rasanya gede dan berat banget kalau harus dibayar sekaligus.
Tapi, begitu dipecah jadi Rp300.000 per bulan selama 5 bulan, otak langsung menganggapnya terjangkau. Padahal, total yang dibayar tetap sama, bahkan biasanya justru harus nambah bunga atau biaya admin.
Fenomena ini menciptakan illusion of affordability alias ilusi mampu beli. Muncul perasaan bahwa suatu barang itu “murah” karena cuma dilihat dari angka cicilan per bulan, bukan harga aslinya secara utuh.
Dampaknya, orang-orang jadi lebih gampang mutusin beli barang yang, kalau dihitung total, sebetulnya di luar kemampuan finansial mereka.
6. Dorongan FOMO berpadu dengan akses mudah
Dorongan FOMO berpadu dengan akses mudah | Sumber: Pexels.com/olly
Belanja barang yang lagi viral di TikTok? Checked! Sneakers yang diburu banyak orang? Duh, cakep! Tiket konser yang lagi rame dibahas? Auto pengin ikut!
Rasa takut ketinggalan alias FOMO ini makin menjadi-jadi karena sekarang gampang banget diturutin lewat PayLater.
Tinggal apply, verifikasi identitas sebentar, dan limit langsung aktif. Kamu pun bisa ikut belanja barang yang lagi hyped atau checkout tiket konser tanpa perlu nunggu gajian bulan!
Ketika rasa FOMO ketemu sama akses pembayaran yang super gampang, terciptalah combo maut yang ningkatin perilaku impulse buying.
7. Kemudahan belanja kapan pun
Kemudahan belanja kapan pun | Sumber: Unsplash.com/cardmapr
PayLater emang merupakan pinjaman berbentuk cicilan. Tapi, beda dari cicilan konvensional yang umumnya terikat ke satu produk spesifik aja (kayak motor atau rumah), PayLater justru fleksibel banget.
Selama limitnya masih cukup, kamu bisa pakai buat beli apa pun. Mau itu belanja bulanan, jajan, makeup, skincare, tiket nonton, sampai top-up game, semuanya bisa kamu lakukan secara online kapan aja lewat satu aplikasi. Praktis, kan?
Masalahnya, fleksibilitas ini juga yang bikin PayLater terasa kayak “uang cadangan” yang bisa selalu siap dipakai buat belanja. Tau-tau, tagihan udah numpuk gitu aja karena gampang tergoda checkout ini-itu.
Ingat, limit PayLater bukanlah target belanja, tapi lebih ke fasilitas. Jadi, sebelum pakai PayLater, pastiin dulu kamu emang butuh barang yang mau dibeli, dan kamu udah siapin budget buat bayar cicilannya nanti.
BACA JUGA: PayLater Bisa Digunakan untuk Apa Saja?
Memahami aspek psikologis belanja dengan PayLater itu penting banget biar kita tetap bisa menjadi konsumen cerdas yang mengendalikan teknologi, bukan dikendalikan oleh emosi belanja.
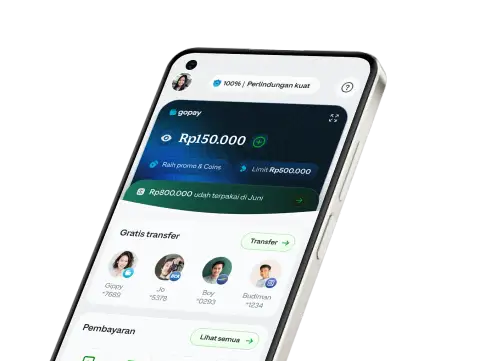
Sekarang, kamu bisa belanja dan mengelola transaksi harian dengan bijak tanpa ribet pakai GoPay Later di aplikasi GoPay! Setiap transaksi PayLater bakal tercatat otomatis di menu Riwayat sehingga kamu bisa menyesuaikan pemakaian dengan kemampuan bayar.
Cek rutin total tagihan GoPay Later dan jangan lupa selalu bayar cicilannya tepat waktu. Dengan begini, fleksibilitas GoPay Later bisa benar-benar bantu kebutuhanmu tanpa bikin keuangan tercekik!
FAQ Psikologi Belanja dengan PayLater
Q: Mengapa belanja dengan PayLater terasa tidak membebani pikiran saat checkout?
A: Hal ini disebabkan oleh ketiadaan fenomena the pain of paying karena saldo rekening atau uang tunai tidak langsung berkurang pada saat transaksi terjadi.
Q: Apa yang dimaksud dengan fenomena temporal discounting dalam penggunaan PayLater?
A: Temporal discounting adalah kecenderungan otak untuk memprioritaskan kepuasan instan dari barang yang didapat hari ini dan menganggap kewajiban pembayaran di masa depan sebagai beban yang abstrak.
Q: Mengapa angka cicilan bulanan sering memicu ilusi mampu beli (illusion of affordability)?
A: Pembagian total harga menjadi nominal kecil per bulan membuat suatu barang terlihat lebih murah, meskipun total pengeluaran sebenarnya sama atau bahkan lebih tinggi akibat bunga dan biaya administrasi.
Q: Bagaimana cara terhindar dari perilaku belanja impulsif akibat promo khusus PayLater?
A: Pastikan untuk membandingkan harga di beberapa tempat, mengevaluasi ulang skala prioritas kebutuhan vs keinginan, serta menghindari pembelian yang didasari rasa FOMO semata.
Q: Fitur apa di aplikasi GoPay yang dapat membantu mengontrol penggunaan GoPay Later?
A: Fitur pencatatan otomatis di menu Riwayat transaksi dapat dimanfaatkan untuk memantau total tagihan secara berkala agar pembayaran cicilan tetap tepat waktu.